Il budget economico è il conto economico previsionale dell’azienda: stima i ricavi, i costi e il risultato d’esercizio atteso per un periodo futuro tipicamente equivalente a un anno fiscale suddiviso in mesi o trimestri. Ti serve per pianificare le risorse, misurare gli scostamenti rispetto alle previsioni e, una volta completato, per costruire il budget di tesoreria che traduce quei numeri in flussi di cassa attesi.
In breve:
- Per costruirlo, parti dagli ultimi due o tre esercizi, elimina le voci eccezionali e valida ipotesi e numeri con i responsabili delle funzioni.
- Nei mercati volatili, aggiorna le previsioni ogni mese o trimestre e mantieni un orizzonte mobile da uno a due anni, coinvolgendo più reparti.
- Se incassi a 60 giorni e paghi i fornitori a 30, l’utile previsto può comunque nascondere tensioni di cassa durante la crescita.
- Per iniziare, un file Excel con fogli collegati per ricavi, costi e indicatori è sufficiente; passa a strumenti dedicati quando aumentano dati e utenti.
Indice
- Perché serve un budget economico: funzioni e benefici concreti
- Componenti del budget economico: le voci da includere
- Come costruire il budget economico: procedura in 5 step
- Budget annuale o rolling forecast: quando aggiornare le previsioni
- Budget di tesoreria: il collegamento tra conto economico e cassa
- Strumenti pratici: schema Excel, KPI e dashboard minime
- Controllo di gestione: come leggere gli scostamenti e correggere la rotta
- Perché l’affiancamento di un consulente cambia il risultato finale
- Come costruiamo insieme budget economico e budget di tesoreria
- Domande frequenti
- Fonti
Perché serve un budget economico: funzioni e benefici concreti
Un budget economico ben fatto trasforma intenzioni vaghe in numeri verificabili. Ti costringe a definire priorità: quanto investire in una nuova linea di prodotto, quando assumere, quali costi tagliare se i ricavi non arrivano come previsto.
Serve anche come strumento di controllo: confrontando i dati reali con quelli previsti, individui per tempo gli scostamenti e puoi intervenire prima che un problema di margine diventi un problema di cassa. Molte crisi aziendali non nascono da un evento improvviso, ma da uno scollamento tra previsioni e realtà che nessuno ha monitorato per mesi.
Nella governance aziendale, il budget economico è anche un documento di verifica della continuità: amministratori e revisori lo usano per valutare se l’azienda ha la capacità di proseguire l’attività nei successivi dodici mesi, un tema su cui i principi contabili richiedono coerenza tra i diversi piani previsionali dell’impresa.
Infine, è la base per decisioni operative quotidiane: quanto scorte ordinare, quando rinnovare un contratto, se un nuovo cliente giustifica un investimento in personale. Senza un budget, queste decisioni si prendono a sensazione.
Componenti del budget economico: le voci da includere
Un budget economico riprende la struttura del conto economico, ma guarda avanti invece che indietro. Le voci principali sono i ricavi (per linea di prodotto, canale o area geografica), i costi diretti legati alla produzione o all’erogazione del servizio, i costi indiretti o di struttura, gli ammortamenti e gli oneri finanziari legati a debiti esistenti o previsti.
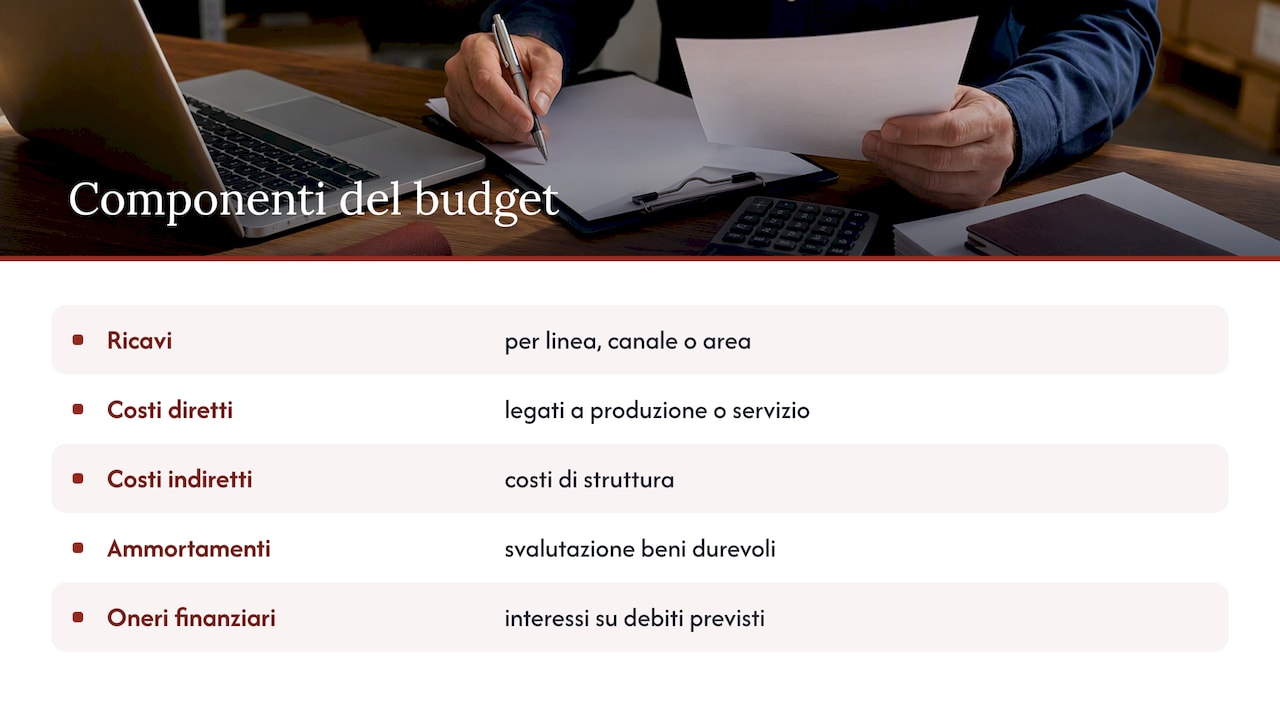
Le stime nascono dall’incrocio di due fonti: i dati storici dell’azienda, depurati da eventi eccezionali, e gli obiettivi commerciali per il periodo successivo.
Tra gli indicatori da calcolare, tre sono irrinunciabili: il margine di contribuzione, che misura quanto ogni vendita contribuisce a coprire i costi fissi; l’EBITDA, che isola il risultato operativo da ammortamenti e gestione finanziaria; l’utile operativo, che mostra la redditività prima di imposte e oneri straordinari.
Per una PMI, il livello di detteglio giusto è quello che permette di prendere decisioni senza perdersi in categorie troppo fini. Dieci o quindici voci di costo ben scelte sono più utili di cinquanta voci che nessuno aggiorna davvero.
Come costruire il budget economico: procedura in 5 step
Costruire un budget economico richiede un metodo, non solo un foglio di calcolo. Ecco una procedura che puoi replicare ogni anno.
- Raccogli e valida i dati storici. Parti dal conto economico degli ultimi due o tre esercizi, depurandolo da voci straordinarie che non si ripeteranno.
- Definisci le assunzioni e i driver di business. Stabilisci le ipotesi chiave: crescita delle vendite, variazione dei prezzi di acquisto, nuove assunzioni, investimenti previsti.
- Costruisci il conto economico previsionale per periodi. Dividi l’anno in mesi o trimestri, così puoi confrontare i dati reali con quelli attesi durante l’esercizio e non solo a fine anno.
- Integra oneri straordinari e fiscalità. Inserisci imposte, contributi, eventuali oneri legati a operazioni straordinarie o contenziosi in corso.
- Valida il documento con i responsabili di funzione e fissa un calendario di revisione. Chi gestisce vendite, produzione o acquisti deve riconoscere i numeri come realistici, non solo come un esercizio contabile imposto dall’alto.
Un consiglio: evita di costruire il budget da solo in un angolo: coinvolgere chi vive i numeri ogni giorno riduce drasticamente gli errori di stima.
Il budget economico, secondo il quaderno tecnico della Fondazione Centro Studi UNGDCEC, costituisce la base su cui si costruiscono poi il budget patrimoniale e quello di tesoreria: un errore nella fase 1 o 2 si propaga su entrambi.
Budget annuale o rolling forecast: quando aggiornare le previsioni
Il budget tradizionale copre un anno fiscale fisso e viene redatto una volta, con eventuali revisioni trimestrali. Il rolling forecast, al contrario, è una pianificazione continua che mantiene sempre lo stesso orizzonte temporale in avanti, aggiornandosi man mano che passano i mesi, secondo la descrizione fornita da Workday.
Questo approccio è preferibile quando operi in un mercato volatile, con cicli di vendita brevi o forte esposizione a variazioni di prezzo delle materie prime. IBM segnala che i rolling forecast richiedono sponsor esecutivi e un coinvolgimento che va oltre la funzione finance, perché si basano su driver aziendali condivisi da più reparti.
Alcune pratiche utili per chi adotta questo metodo:
- Aggiorna le previsioni regolarmente, ad intervalli come mensili o trimestrali, non solo a fine anno.
- Mantieni un orizzonte costante da circa un anno a due anni, aggiungendo un periodo ogni volta che ne chiudi uno.
- Collega ai rolling forecast pochi KPI finanziari essenziali, come EBITDA, margine di contribuzione e giorni medi di incasso.
Budget di tesoreria: il collegamento tra conto economico e cassa
Il budget economico ti dice quanto prevedi di guadagnare, ma non quando i soldi entreranno davvero in banca. Il budget di tesoreria traduce i ricavi e i costi previsionali in entrate e uscite di cassa attese, periodo per periodo.
La tecnica pratica è semplice nel principio, meno nei dettagli: applichi ai ricavi previsti i tempi medi di incasso dai clienti, e ai costi previsti i tempi medi di pagamento ai fornitori. Se vendi a 60 giorni ma paghi i fornitori a 30, anche un conto economico in utile può generare tensioni di cassa nei mesi di crescita.
Qui il ruolo del controller diventa centrale: deve verificare che le assunzioni di incasso e pagamento siano realistiche e non solo teoriche, perché un errore su questo fronte, secondo quanto descritto da Wikipedia, può invalidare l’intera previsione di liquidità.
Strumenti pratici: schema Excel, KPI e dashboard minime
Non serve un gestionale complesso per iniziare. Un file Excel ben strutturato, con pochi fogli collegati tra loro, è sufficiente per la maggior parte delle PMI nella fase iniziale.
- Un foglio per i ricavi, suddiviso per linea di prodotto o canale.
- Un foglio per i costi, distinti tra diretti, indiretti e di struttura.
- Un foglio di riepilogo che calcola automaticamente margine di contribuzione, EBITDA e utile operativo.
- Un foglio con pochi grafici che mostrano l’andamento mensile rispetto al budget.
Tra i KPI da monitorare, pochi ma costanti: margine di contribuzione percentuale, EBITDA margin e giorni medi di incasso. Quando il volume di dati cresce o servono più utenti collegati in tempo reale, ha senso passare a strumenti gestionali o di FP&A dedicati. Chi gestisce ancora note spese e rimborsi su carta può partire da un passo più semplice: la digitalizzazione di questi processi riduce già gli errori di imputazione nei costi di budget.
Controllo di gestione: come leggere gli scostamenti e correggere la rotta
Il confronto tra consuntivo e budget è il cuore del controllo di gestione.
Trovi un approccio operativo più dettagliato nella nostra guida sull’analisi degli scostamenti, utile per impostare un ciclo di revisione che alimenti il reporting direzionale senza diventare un esercizio puramente contabile.
Chi gestisce anche budget di marketing separati può trovare utile uno strumento dedicato al calcolo del budget pubblicitario per PMI, per ripartire le risorse tra i diversi canali senza sbilanciare il conto economico complessivo.
Perché l’affiancamento di un consulente cambia il risultato finale
Costruire un budget economico accurato richiede metodo e tempo che molti imprenditori non hanno a disposizione ogni mese. Affianchiamo le PMI nella costruzione delle assunzioni, riducendo il tempo dedicato al documento e mantenendo rigore nei numeri attraverso un supporto continuo e personalizzato.
— Studio
Come costruiamo insieme budget economico e budget di tesoreria
Attraverso il nostro servizio di controllo di gestione affianchiamo la tua azienda nella raccolta dei dati storici, nella costruzione del modello previsionale e nella formazione interna del team che dovrà aggiornarlo nel tempo. Lavoriamo anche sul collegamento con l’area finanziaria per integrare budget economico e tesoreria in un unico quadro coerente.
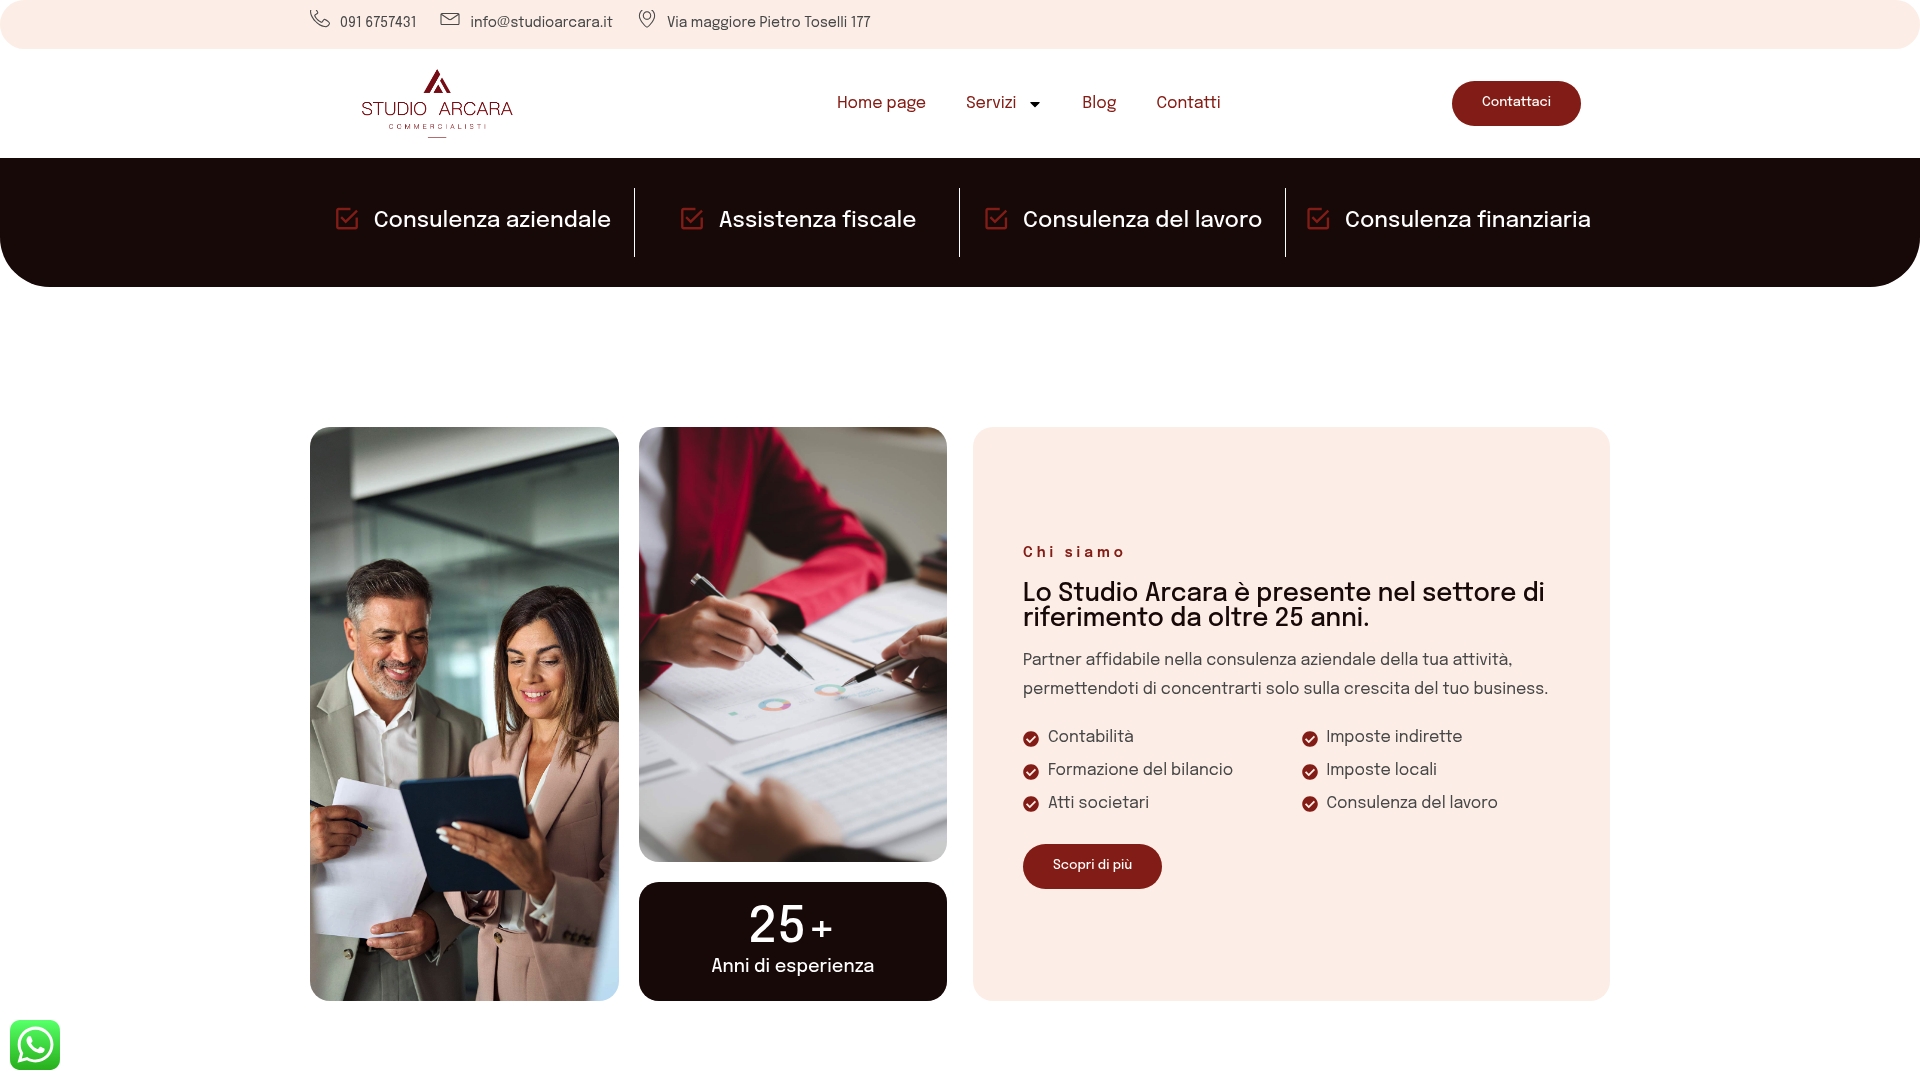
Un incarico tipo comprende la raccolta e validazione dei dati, la costruzione del modello su misura, l’affiancamento nella prima stesura e un training per rendere il team autonomo negli aggiornamenti successivi. Se vuoi un budget economico impostato bene dal primo anno, richiedi una consulenza di controllo di gestione.
Questo articolo fornisce informazioni generali e non sostituisce il parere di un consulente finanziario qualificato. Consulta un professionista finanziario qualificato riguardo al tuo caso specifico prima di agire in base a questo contenuto.
Domande frequenti
Cos’è il budget in economia aziendale?
Il budget in economia aziendale è lo strumento di programmazione che traduce gli obiettivi dell’impresa in previsioni numeriche su ricavi, costi e risultati per un periodo futuro. Serve a pianificare le risorse e a confrontare poi i risultati reali con quanto previsto.
Cosa si intende per budget economico?
Il budget economico è il conto economico previsionale dell’azienda: stima ricavi, costi, oneri e il risultato d’esercizio atteso, di solito per l’anno fiscale successivo diviso in mesi o trimestri. È la base su cui si costruiscono poi budget patrimoniale e di tesoreria.
Come si calcola un budget aziendale?
Si parte dai dati storici degli ultimi esercizi, si definiscono le assunzioni su crescita di vendite e costi, e si costruisce un conto economico previsionale diviso per periodi. Il documento va poi validato con i responsabili di funzione prima di diventare operativo.
Qual è lo schema del budget economico?
Lo schema segue la struttura del conto economico: ricavi, costi diretti, costi indiretti, ammortamenti e oneri finanziari, fino al risultato d’esercizio previsto. Spesso si aggiungono indicatori intermedi come margine di contribuzione ed EBITDA per leggere meglio la redditività operativa.
Fonti
- Dal budget economico al budget di tesoreria — Fondazione Centro Studi UNGDCEC (Quaderno Knos)
- Che cos’è un rolling forecast? | Workday IT
- Che cos’è una previsione continua? | IBM
- Budget di tesoreria — Wikipedia
Raccomandati
- Analisi degli scostamenti: guida pratica al controllo di gestione
- Bilancio abbreviato: requisiti aggiornati e soglie da rispettare
- Nota di credito IVA: guida pratica per professionisti e imprenditori
