Per aprire la Partita IVA da freelance devi fare tre scelte e un paio di invii. Le scelte sono: lavori come professionista o come ditta individuale, con quale codice ATECO, e in quale regime fiscale entri. Gli invii sono il modello AA9/12 all’Agenzia delle Entrate (se sei un professionista) oppure la pratica ComUnica al Registro delle Imprese (se svolgi un’attività artigiana o commerciale), più l’iscrizione alla gestione previdenziale giusta. L’apertura in sé costa poco o nulla e richiede pochi giorni. Quello che costa davvero, se sbagli, sono le scelte iniziali: in questa guida le vediamo una per una, con le regole in vigore nel 2026 e un esempio di calcolo su quanto ti resta in tasca.
TL;DR
- Professionista o impresa? Grafici, sviluppatori, copywriter, consulenti e traduttori di solito aprono come professionisti con il modello AA9/12; chi vende beni o svolge attività artigiane passa da ComUnica e dalla Camera di Commercio.
- Il regime forfettario non si chiede, si ha: se rispetti i requisiti (tra cui ricavi entro 85.000 euro annui) ci entri in automatico.
- Imposta al 5% per cinque anni se l’attività è davvero nuova, poi al 15%.
- Contributi: in Gestione Separata INPS paghi il 26,07% sul reddito, senza minimi; artigiani e commercianti pagano contributi fissi anche a reddito zero.
- Fattura elettronica obbligatoria per tutti, forfettari compresi, dal 1° gennaio 2024.
Indice
- Serve davvero la Partita IVA per lavorare da freelance?
- Professionista o ditta individuale: la prima scelta
- Come aprire la Partita IVA da professionista, passo per passo
- Come aprire se la tua attività è un’impresa
- Il regime forfettario nel 2026: requisiti e aliquote
- Contributi INPS: la voce che pesa di più
- Quanto ti resta in tasca: un esempio di calcolo
- Gli adempimenti dopo l’apertura
- Gli errori più comuni all’apertura
- Il nostro punto di vista
- Aprire la Partita IVA con Studio Arcara
- Domande frequenti
- Fonti
Serve davvero la Partita IVA per lavorare da freelance?
Se lavori in modo abituale per clienti diversi, sì. Quello che conta non è quanto fatturi, ma come lavori: se l’attività è continuativa, organizzata e ripetuta nel tempo, è un’attività professionale o d’impresa e richiede la Partita IVA.
La prestazione occasionale (la classica “ritenuta d’acconto”) resta possibile solo per incarichi sporadici. Un equivoco diffuso è che esista un tetto di compensi sotto il quale si possa lavorare senza Partita IVA per sempre: non è così. Conta l’abitualità, non l’importo. Se hai già un flusso regolare di clienti, o lo stai costruendo, aprire la Partita IVA è la strada corretta. Con il regime forfettario è spesso anche la più leggera da gestire.
Professionista o ditta individuale: la prima scelta
Il termine “freelance” non esiste nel diritto tributario italiano. Per il Fisco sei una di queste due figure:
| Professionista (lavoratore autonomo) | Ditta individuale (impresa) | |
|---|---|---|
| Esempi tipici | web designer, sviluppatore, copywriter, social media manager, traduttore, consulente | e-commerce, artigiano, fotografo che vende stampe, agente di commercio |
| Come si apre | modello AA9/12 all’Agenzia delle Entrate | pratica ComUnica al Registro delle Imprese |
| Camera di Commercio | non serve | iscrizione obbligatoria, con diritto annuale |
| Previdenza | Gestione Separata INPS o cassa del tuo ordine | Gestione Artigiani o Commercianti INPS |
| Contributi minimi | no, paghi in proporzione al reddito | sì, contributi fissi anche senza reddito |
La scelta non è libera: dipende da cosa fai davvero. Il codice ATECO che indichi deve descrivere l’attività reale, e da quel codice dipendono la gestione previdenziale e, nel forfettario, il coefficiente con cui si calcola il reddito. Se svolgi due attività diverse (per esempio consulenza e vendita online), puoi indicare più codici. La combinazione però va valutata con attenzione, perché può cambiare l’inquadramento.
Se appartieni a una professione ordinistica (ingegneri, architetti, avvocati, commercialisti, psicologi e così via), oltre alla Partita IVA ti iscrivi alla cassa previdenziale del tuo ordine e non alla Gestione Separata.
Come aprire la Partita IVA da professionista, passo per passo
- Scegli il codice ATECO. Cerca quello che descrive meglio il tuo lavoro prevalente. Un codice sbagliato può portarti nella gestione previdenziale errata o farti applicare un coefficiente di redditività diverso da quello giusto.
- Compila il modello AA9/12. È il modulo dell’Agenzia delle Entrate per le persone fisiche che avviano un’attività di lavoro autonomo o d’impresa senza obbligo di iscrizione al Registro delle Imprese. Indichi dati anagrafici, domicilio fiscale, codice ATECO, data di inizio attività e luogo in cui conservi le scritture.
- Invia il modello. Puoi farlo online con i servizi telematici dell’Agenzia, consegnarlo a un ufficio territoriale, spedirlo via PEC firmato digitalmente oppure affidarlo a un intermediario abilitato, come uno studio professionale. Il numero di Partita IVA viene attribuito subito.
- Iscriviti alla Gestione Separata INPS (o alla cassa del tuo ordine). È un passaggio separato e non automatico: molti lo dimenticano e se ne accorgono anni dopo.
- Attiva gli strumenti operativi: una PEC, un software o un servizio per la fattura elettronica, un conto su cui far transitare gli incassi. Il conto dedicato non è obbligatorio, ma ti semplifica la vita.
Non devi chiedere il forfettario a nessuno. Come chiarisce l’Agenzia delle Entrate, il regime forfetario è un regime naturale: chi ha i requisiti lo applica senza comunicazioni preventive. Nel modello di apertura va comunque segnalato che rientri nei requisiti.
Come aprire se la tua attività è un’impresa
Se il tuo lavoro richiede l’iscrizione al Registro delle Imprese (commercio, artigianato, alcune attività di servizi), non usi il modello AA9/12 ma la Comunicazione Unica, o ComUnica. Con un’unica pratica telematica ottieni la Partita IVA e l’iscrizione al Registro delle Imprese, all’INPS e, se serve, all’INAIL. Per le attività artigiane si aggiunge l’iscrizione all’Albo delle imprese artigiane, e alcune attività richiedono anche una SCIA al Comune.
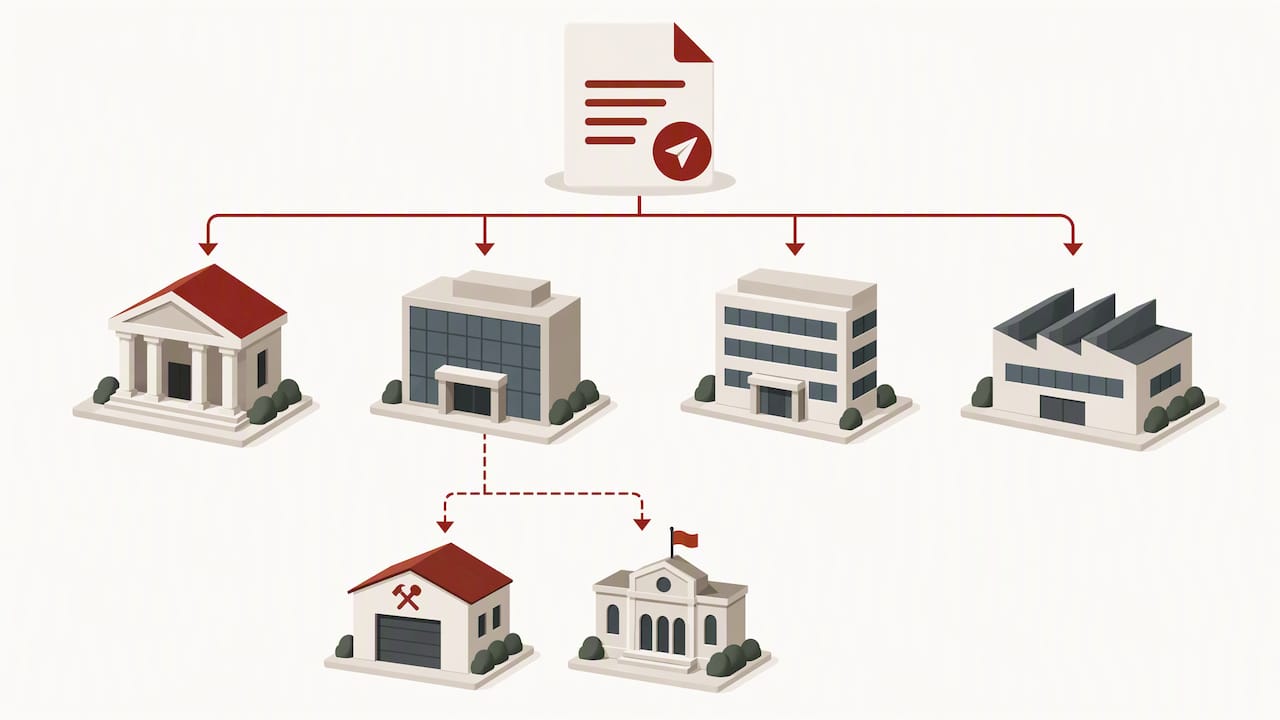
Per inviare ComUnica servono firma digitale e PEC. Rispetto all’apertura da professionista ci sono costi vivi in più: diritti di segreteria, imposta di bollo e il diritto annuale alla Camera di Commercio, che si paga ogni anno finché l’impresa è attiva.
Il regime forfettario nel 2026: requisiti e aliquote
Per la grande maggioranza dei freelance che iniziano, il forfettario è il regime più conveniente. Le regole principali si trovano nella Legge 190/2014, commi 54-89.
La soglia di ricavi. Puoi applicare il forfettario se i ricavi o compensi non superano 85.000 euro su base annua. Se superi 85.000 euro esci dal regime dall’anno successivo; se superi 100.000 euro l’uscita è immediata, già dall’anno in cui sfori.
Le cause di esclusione. Non puoi entrare nel forfettario, tra l’altro, se hai partecipazioni in società di persone o in certe SRL collegate alla tua attività, se percepisci redditi da lavoro dipendente sopra la soglia fissata dalla legge, o se lavori soprattutto per il datore di lavoro che avevi nei due anni precedenti. Quest’ultimo caso è frequente tra chi lascia un impiego e continua a collaborare con la stessa azienda: va verificato prima di aprire, non dopo.
Come si calcola il reddito. Non deduci le spese una per una. Applichi ai compensi incassati un coefficiente di redditività legato al codice ATECO (per molte attività professionali è il 78%) e da quel reddito deduci i contributi previdenziali versati. Sul risultato paghi un’imposta sostitutiva unica, al posto di IRPEF, addizionali e IRAP. Non addebiti l’IVA ai clienti.
L’aliquota. L’imposta sostitutiva è del 15%, ridotta al 5% per i primi cinque anni per chi avvia una nuova attività. Il 5% spetta solo se rispetti condizioni precise:
- non hai svolto attività artistica, professionale o d’impresa, anche in forma associata o familiare, nei tre anni precedenti;
- la nuova attività non è la mera prosecuzione di un lavoro svolto prima come dipendente o autonomo (salvo il periodo di pratica obbligatoria per l’esercizio di una professione);
- se rilevi l’attività di qualcun altro, i ricavi di quell’attività nell’anno precedente rientrano nei limiti del regime.
Un esempio concreto: se per due anni sei stato dipendente di un’agenzia come grafico e apri la Partita IVA per fare lo stesso lavoro per la stessa agenzia, il 5% è a rischio, anche se formalmente l’attività è “nuova”.
Contributi INPS: la voce che pesa di più
Al primo anno molti freelance guardano solo all’aliquota del 5% e poi restano sorpresi dal conto dei contributi, che in genere pesa diverse volte le imposte.
Gestione Separata (professionisti senza cassa). Per il 2026 l’aliquota complessiva è il 26,07%: 25% per la pensione, 0,72% di aliquota aggiuntiva e 0,35% che finanzia l’ISCRO, l’indennità straordinaria di continuità reddituale e operativa pensata per gli autonomi che attraversano un anno di forte calo del reddito. Non c’è un minimo: se non guadagni, non versi.
Artigiani e commercianti. Qui la logica cambia. L’aliquota pensionistica è del 24%, con quote aggiuntive per i commercianti, e si applica comunque su un reddito minimo di 18.808 euro. Tradotto: anche con incassi bassi o nulli versi contributi fissi che, facendo il conto del 24% su 18.808 euro, superano i 4.500 euro l’anno, più le quote integrative. Chi è nel forfettario può chiedere all’INPS una riduzione contributiva dedicata, ma va domandata espressamente e comporta anche una pensione proporzionalmente più bassa.
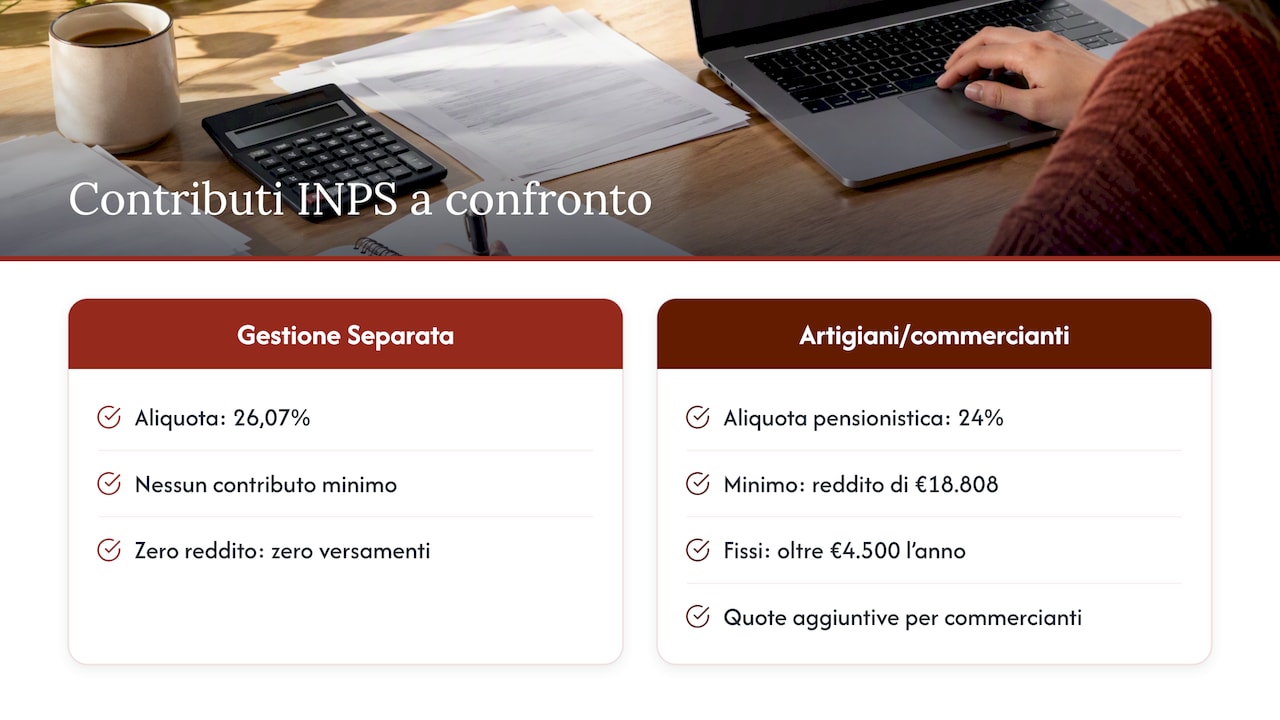
Per questo la scelta tra professionista e ditta individuale, quando l’attività ammette entrambe le letture, non è solo formale: cambia il costo fisso del tuo primo anno.
Quanto ti resta in tasca: un esempio di calcolo
Prendiamo un professionista in Gestione Separata, forfettario, coefficiente del 78%. Il calcolo è semplificato: considera i contributi dell’anno come deducibili nello stesso anno, mentre nella realtà si deducono quando li versi, con saldi e acconti che sfasano i pagamenti.
| Voce | Con imposta al 5% | Con imposta al 15% |
|---|---|---|
| Compensi incassati | 30.000 € | 30.000 € |
| Reddito forfettario (78%) | 23.400 € | 23.400 € |
| Contributi INPS (26,07%) | 6.100 € | 6.100 € |
| Base imponibile | 17.300 € | 17.300 € |
| Imposta sostitutiva | 865 € | 2.595 € |
| Netto annuo | 23.035 € | 21.305 € |
E la domanda che ci fanno più spesso: quanto devo fatturare per guadagnare 3.000 euro netti al mese? Con le stesse ipotesi, per 36.000 euro netti l’anno servono circa 46.900 euro di compensi con l’imposta al 5% e circa 50.700 euro con l’imposta al 15%. Le spese reali dell’attività (software, attrezzatura, coworking) vanno poi sottratte dal netto, perché nel forfettario non si deducono.
Gli adempimenti dopo l’apertura
Fattura elettronica. Dal 1° gennaio 2024 l’obbligo vale per tutti i titolari di Partita IVA, forfettari compresi, qualunque sia il fatturato. Fanno eccezione alcune operazioni, come le prestazioni sanitarie verso persone fisiche, per cui i dati vanno trasmessi al Sistema Tessera Sanitaria. Nel forfettario le fatture non riportano IVA e, sopra una piccola soglia di importo, richiedono la marca da bollo.
Dichiarazione e versamenti. Ogni anno presenti la dichiarazione dei redditi con il quadro dedicato al forfettario e versi imposta e contributi con saldo e acconti. Il primo anno spesso non paghi acconti; il secondo arrivano insieme saldo del primo anno e acconti del secondo, ed è il momento in cui chi non ha accantonato si trova in difficoltà. Una regola pratica: metti da parte una quota fissa di ogni incasso su un conto separato.
Controllo delle soglie. Tieni d’occhio gli incassi in corso d’anno. Avvicinarti agli 85.000 euro è una buona notizia, ma richiede di pianificare il passaggio al regime ordinario prima che avvenga.
Gli errori più comuni all’apertura
- Aprire con il codice ATECO sbagliato, che porta nella gestione INPS errata o con un coefficiente svantaggioso.
- Dimenticare l’iscrizione alla Gestione Separata, che non è automatica per chi apre con il modello AA9/12.
- Dare per scontato il 5% senza verificare gli anni precedenti e il rapporto con l’ex datore di lavoro.
- Non accantonare per i versamenti del secondo anno.
- Aprire come ditta individuale quando l’attività è in realtà professionale, caricandosi di contributi fissi non dovuti.
Ognuno di questi errori si può correggere, ma con variazioni, ravvedimenti e tempo perso che una verifica iniziale evita.
Il nostro punto di vista
In oltre 25 anni di lavoro con imprenditori, professionisti e freelance abbiamo visto molte persone vivere l’apertura della Partita IVA come un salto nel vuoto. Noi la vediamo in un altro modo: è il momento in cui decidi come sarà strutturato il tuo lavoro per i prossimi anni, e farlo bene costa molto meno che sistemarlo dopo.
Prima di aprire facciamo sempre due verifiche. La prima riguarda il 5%: controlliamo gli ultimi tre anni di attività e i rapporti con eventuali ex datori di lavoro, perché un errore qui si sana, ma con oneri che una pianificazione iniziale avrebbe evitato. La seconda riguarda la previdenza: la cassa di riferimento si sceglie in base a cosa fai davvero, e la differenza tra Gestione Separata e Gestione Commercianti può valere migliaia di euro l’anno. Molti freelance, inoltre, non sanno di contribuire all’ISCRO e quindi di avere una protezione utile negli anni di calo del fatturato.
Il forfettario semplifica, ed è giusto sfruttarlo: meno tempo sugli adempimenti ripetitivi vuol dire più tempo per i clienti. Ma semplice non significa fai da te a occhi chiusi. Il nostro lavoro è togliere la parte burocratica dalle tue giornate e tenere d’occhio per te soglie, scadenze e novità normative.
— Studio
Aprire la Partita IVA con Studio Arcara
Se stai per aprire la Partita IVA e vuoi partire con l’inquadramento giusto, il nostro studio a Palermo ti segue dalla scelta del codice ATECO all’invio della pratica, fino alla gestione di fatture, dichiarazioni e scadenze negli anni successivi. Trovi i dettagli nella pagina dei nostri servizi fiscali e di contabilità, dove rientrano anche pianificazione fiscale e tenuta della contabilità. Se il tuo progetto ha bisogno di numeri solidi prima di partire, per esempio per chiedere un finanziamento, possiamo affiancarti anche nella redazione del business plan.
Domande frequenti
Quanto costa aprire la Partita IVA da freelance?
Per un professionista l’invio del modello AA9/12 all’Agenzia delle Entrate non ha costi. Se l’attività richiede l’iscrizione al Registro delle Imprese si aggiungono diritti di segreteria, bollo e diritto annuale camerale. I costi veri sono quelli ricorrenti: contributi, imposte e l’eventuale assistenza di un commercialista.
Quante tasse paga un freelance in regime forfettario?
Paghi un’imposta sostitutiva del 5% per i primi cinque anni, se l’attività è nuova, poi del 15%, calcolata sul reddito forfettario al netto dei contributi. A questa si aggiungono i contributi previdenziali: in Gestione Separata il 26,07% del reddito nel 2026. Con 30.000 euro di compensi e coefficiente del 78%, il carico complessivo è intorno ai 7.000 euro l’anno con l’aliquota al 5%.
Posso aprire la Partita IVA se sono già dipendente?
In linea generale sì, salvo limiti previsti dal tuo contratto o, per i dipendenti pubblici, dalle regole sulle incompatibilità. Per restare nel forfettario il reddito da lavoro dipendente non deve superare la soglia prevista dalla legge, e non devi fatturare soprattutto al tuo attuale o ex datore di lavoro.
Quanto tempo serve per avere il numero di Partita IVA?
Con il modello AA9/12 il numero viene attribuito al momento dell’invio o della presentazione. Con ComUnica i tempi dipendono dall’istruttoria della Camera di Commercio. Prima di emettere la prima fattura, però, conviene aver completato anche l’iscrizione previdenziale e attivato la fatturazione elettronica.
Fonti
- Agenzia delle Entrate, Regime forfetario: modalità di accesso
- Legge 23 dicembre 2014, n. 190, art. 1, commi 54-89 (Normattiva)
- Legge 23 dicembre 2014, n. 190, testo vigente (Normattiva)
- Agenzia delle Entrate, comunicato sulla circolare n. 9/2019 sul forfetario
- Agenzia delle Entrate, agevolazioni per chi inizia una nuova attività
- INPS, Circolare n. 8 del 3 febbraio 2026 (Gestione Separata)
- INPS, Circolare n. 14 del 9 febbraio 2026 (Artigiani e Commercianti)
- Agenzia delle Entrate, FAQ sulla fatturazione elettronica del 22 dicembre 2022
